Analyse
Japan Tobacco verliert sein Russland-Geschäft: Die Aktie fällt in zwei Tagen um ein Drittel
$2914
Tabakaktien waren zuletzt gefragt, Japan Tobacco stand seit Jahresbeginn weit im Plus. Jetzt greift der russische Staat auf alle Gesellschaften des Konzerns zu. Philip Morris und andere sind noch im Land und müssen mit dem Gleichen rechnen.
Kurz gesagt
Kern: Japan Tobacco hat Russland im Gegensatz zu vielen Konkurrenten nie verlassen. Jetzt stellt Moskau alle Gesellschaften des Konzerns unter vorläufige Verwaltung. Damit stehen rund ein Zehntel des Umsatzes und ein Viertel des bereinigten operativen Gewinns auf dem Spiel.
- Kurs: Die Aktie verlor in zwei Tagen ein Drittel. Bis zum 13. November erholte sie sich auf 5.944 Yen. Vorher lag sie seit Jahresbeginn rund 40 % im Plus.
- Zahlen: Der übrige Konzern wächst weiter. Nach neun Monaten stieg der bereinigte operative Gewinn um 21,6 % (währungsbereinigt 16,9 %), die Prognose für 2026 hat der Konzern im Oktober angehoben.
- Bewertung: Vor dem Dekret kostete die Aktie etwa das 21-Fache des erwarteten Gewinns. Mit dem kleineren Gewinn ohne Russland liegt sie beim Kurs vom 13. November wieder etwa beim 21-Fachen. Der Kurs preist den Verlust also weitgehend ein.
- Fazit: Eine Kaufgelegenheit wäre der Einbruch nur, wenn Russland dauerhaft verloren ist und der Rest des Konzerns die Dividende trägt. Beides ist offen.
Japan Tobacco war für mich bis vor Kurzem eine ruhige Dividendenaktie. Dann kam am 9. November das Dekret aus Moskau, und von einem Tag auf den anderen stand die Frage im Raum, wie viel vom Russland-Geschäft überhaupt noch dem Konzern gehört. Die Aktie hatte in diesem Jahr knapp 40 % zugelegt und verlor danach rund ein Drittel. Deshalb lohnt der genaue Blick, was dort eigentlich passiert ist.
Das Risiko für Aktionäre
Wer während eines Krieges sein Geschäft in Russland weiterführt, geht ein Risiko ein. Japan Tobacco steht dabei nicht allein da. Philip Morris verkauft dort weiter, und auch die amerikanischen Konzerne Mondelez und Procter & Gamble sind aktiv.
Dass dieses Risiko real ist, zeigen Nestlé und die Metro Group, deren Russland-Gesellschaften unter vorläufige Verwaltung gestellt wurden. Für Aktionäre heißt das: Wer in Firmen investiert ist, die noch in Russland tätig sind, muss damit rechnen, dass so etwas passieren kann. Es muss nicht passieren, und das ist keine Wertung gegen einzelne Unternehmen.
Was der Verlust für den Konzern bedeutet
Japan Tobacco gehört zu den größten Tabakkonzernen der Welt. Mit der Übernahme verliert der Konzern nun rund ein Zehntel seines Umsatzes und etwa ein Viertel des bereinigten operativen Gewinns. Der Gewinnverlust ist also deutlich größer als der Umsatzverlust, weil Russland überdurchschnittlich profitabel war.
Im dritten Quartal wuchs die Region Osteuropa, Nahost und Afrika (EMA), zu der Russland gehört, beim Kernumsatz um 12,8 %. Ein Teil davon kam aus Preiserhöhungen, die sich durchsetzten, obwohl das Volumen sank. Dieses Wachstum fällt mit dem Dekret weg.
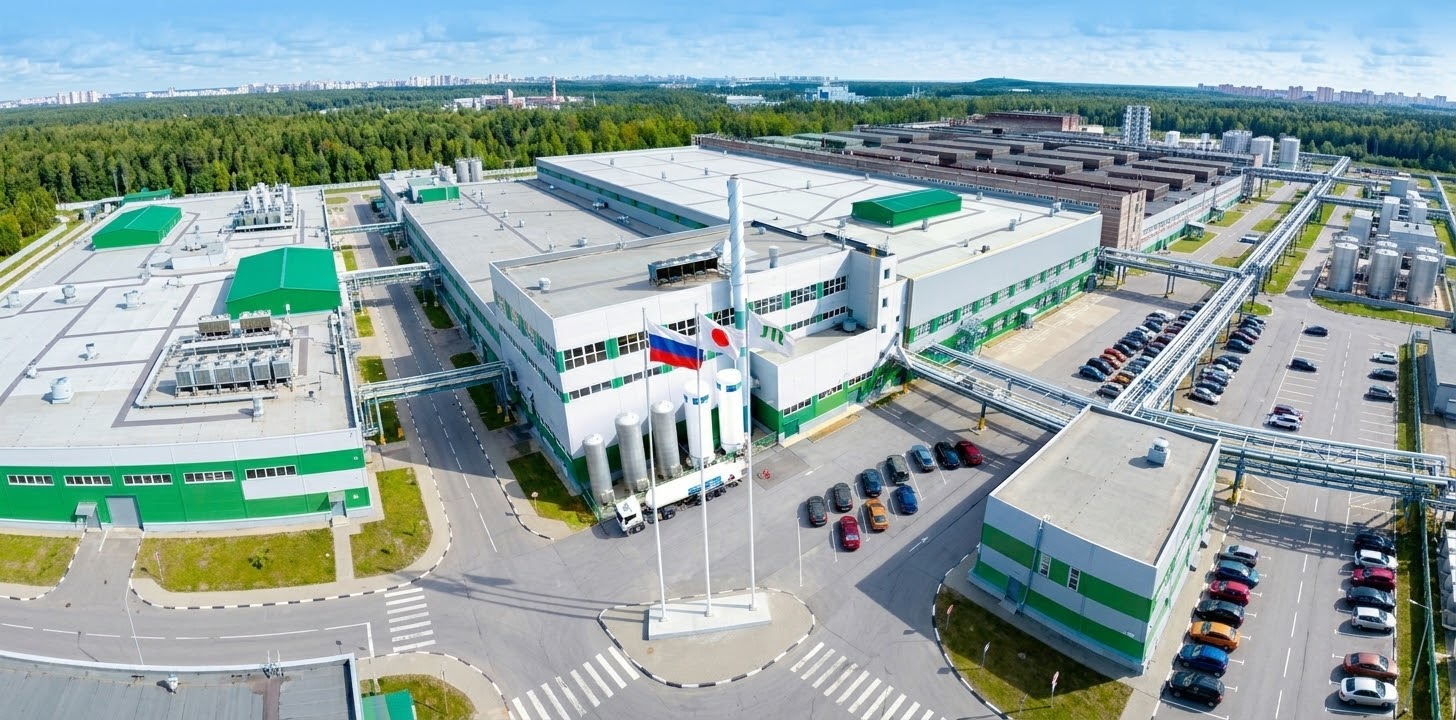
Foto: Japan Tobacco, bearbeitet
Im dritten Quartal sank das Volumen in Russland um 3,6 %. Preise und Mix glichen das aus, Winston und Camel gewannen dort Marktanteile. Bis zum Dekret zählte Russland also zu den soliden Märkten des Konzerns.
Rechnet man den Anteil der Mitteilung vom 9. November auf die Prognose für 2026 um, ergibt sich grob:
- Umsatz: rund 390 Mrd. Yen von 3.903 Mrd. Yen
- Bereinigter operativer Gewinn: rund 270 Mrd. Yen von 1.079 Mrd. Yen
- Gewinn je Aktie: rund 280 Yen von 373 Yen
Diese Rechnung ist grob. Sie setzt voraus, dass Russland dauerhaft wegfällt und es keine Entschädigung gibt.
Die Aktie in Zahlen
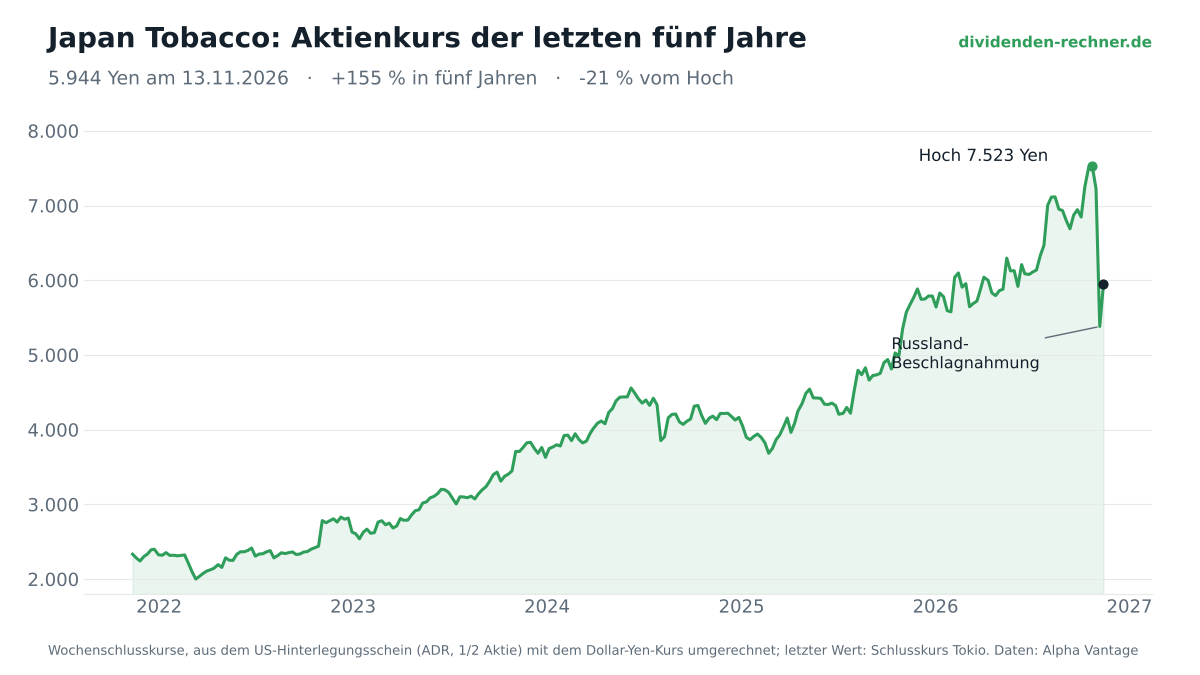
Trotz des Einbruchs liegt die Aktie noch gut 150 % über dem Stand von vor fünf Jahren. Vom Hoch im Oktober ist sie rund 20 % entfernt.
- Kurs (Tokio, 13.11.2026): 5.944 Yen
- Börsenwert: 9,9 Billionen Yen
- KGV auf Prognose 2026: 15,9
- KGV ohne Russland (grobe Schätzung): 21,2
- Dividende je Aktie 2026 (Prognose): 272 Yen
- Dividendenrendite: 4,6 %
- Ausschüttungsquote 2026 (Prognose): 73 %, Konzernziel rund 75 %
- Umsatzwachstum 2026 (Prognose): +12,6 %
- Gewinnwachstum 2026 (bereinigter operativer Gewinn, Prognose): +21,9 %
Die Dividende kostet bei rund 1,7 Milliarden Aktien etwa 450 Milliarden Yen im Jahr. Die Prognosewerte stammen vom 29. Oktober und damit von vor dem Dekret.
Ist die Dividende in Gefahr?
Mit 272 Yen je Aktie ist die Dividende heute gedeckt, und der Freie Cashflow soll 2026 bei 596 Mrd. Yen liegen. Ohne Russland steigt die Ausschüttungsquote aber auf rund 97 %, das Konzernziel liegt bei etwa 75 %.
Eine Kürzung ist damit nicht sofort nötig, aber sie ist realistisch, falls der Gewinn dauerhaft fehlt. Die Bilanz trägt den Schlag mit einer Nettoverschuldung von rund 618 Mrd. Yen und einer Eigenkapitalquote von knapp 49 % zunächst.
In den ersten neun Monaten 2026 stieg der RRP-Umsatz um 30,6 % auf 119,3 Mrd. Yen. Die folgende Übersicht zeigt das Tabak-Segment im dritten Quartal, mit dem RRP-Absatz und dem RRP-Umsatz.
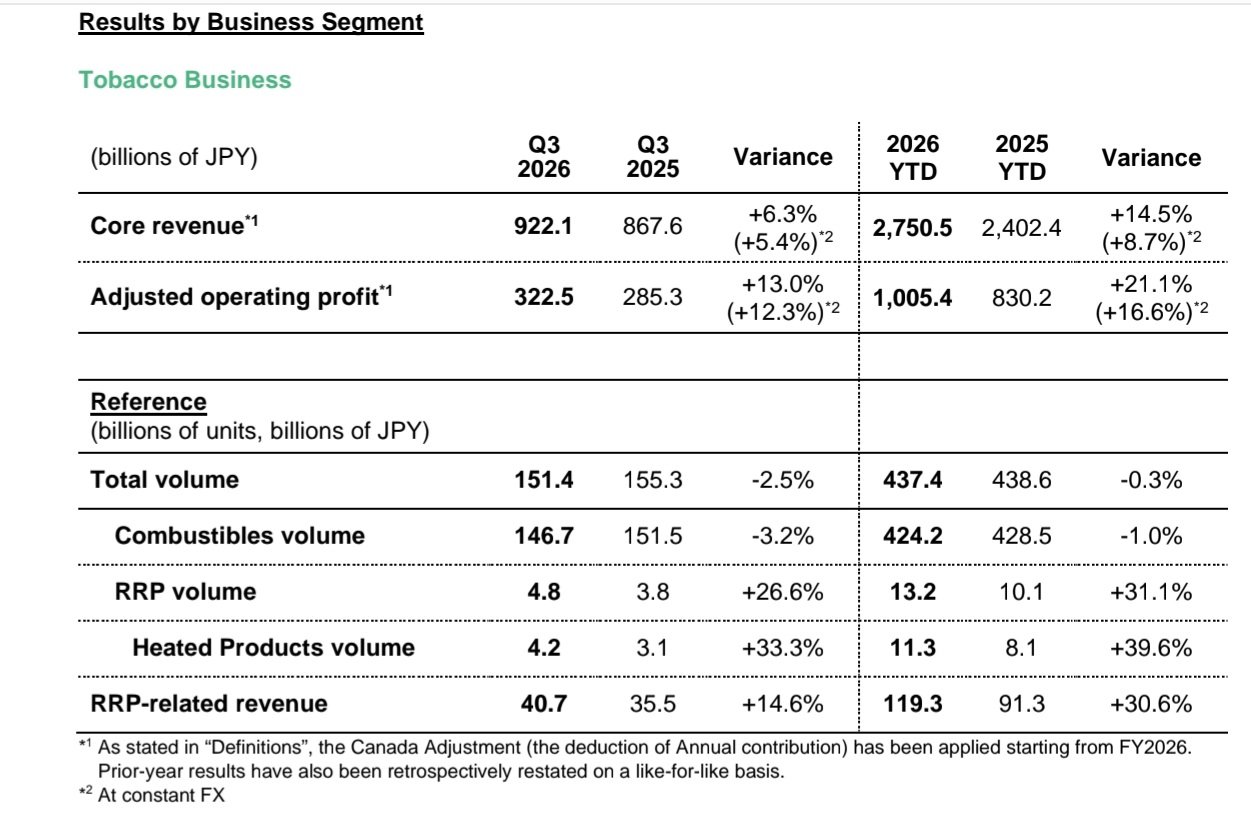
Quelle: Japan Tobacco, Third Quarter Earnings Report 2026, S. 5
RRP steht für risikoreduzierte Produkte. Gemeint sind Tabakprodukte, bei denen der Tabak erhitzt statt verbrannt wird, etwa das Heizstäbchen-System Ploom. Der Konzern wirbt damit, dass dabei weniger Schadstoffe entstehen als beim Rauchen einer Zigarette, und genau dieses Geschäft will er mit hohen Summen ausbauen.
Bis 2028 sind rund 800 Mrd. Yen für RRP vorgesehen. Die Investitionen sind damit hoch, und ein Gewinnausfall würde sie schwerer finanzierbar machen.
Die positiven Seiten
Der übrige Konzern wächst weiter. In Japan legt vor allem das risikoreduzierte Geschäft zu: Der RRP-Absatz stieg dort um 28,5 %, weil das Heizstäbchen-System Ploom Anteile gewinnt. In Asien steigt der Kernumsatz um 6,7 %, der bereinigte operative Gewinn um 23,5 %.
Dagegen wächst der Gewinn in Westeuropa kaum, der bereinigte operative Gewinn stieg nur um 0,6 %. Die Menge sinkt, der Preis trägt das Geschäft. Das Wachstum im übrigen Konzern ist also ungleich verteilt, und es reicht nicht allein, um den Ausfall aus Russland auszugleichen.
War der Kurssturz übertrieben?
Der Maßstab ist das Kurs-Gewinn-Verhältnis (KGV). Die Liste zeigt, wie teuer die Aktie auf dem Prognosegewinn zu den drei Zeitpunkten ist:
- Donnerstag, 5.11. (vor dem Absturz): 7.769 Yen, KGV 20,8 mit Prognose, 27,7 ohne Russland
- Montag, 9.11. (Tief): 5.269 Yen, KGV 14,1 mit Prognose, 18,8 ohne Russland
- Freitag, 13.11.: 5.944 Yen, KGV 15,9 mit Prognose, 21,2 ohne Russland
Vor dem Absturz war die Aktie auf dem Prognosegewinn schon teuer. Ein Viertel weniger Gewinn hätte bei gleichem Kurs ein KGV von knapp 28 bedeutet. Ein Teil des Kursplus seit Jahresbeginn beruhte auf der Annahme, Russland sei sicher, und diese Annahme ist weggefallen.
Am 13. November stand die Aktie bei 5.944 Yen, und auf dem kleineren Gewinn entspricht das ungefähr dem alten Bewertungsniveau. Der Markt hat den Verlust damit weitgehend eingepreist. Das Tief vom Montag lag darunter, bei einem KGV von knapp 19 auf dem kleineren Gewinn, und von dort hat sich die Aktie bis Freitag um rund 13 % erholt. Ich halte den Kurs am Montag für eine Überreaktion. Also war offensichtlich Potenzial nach oben, und noch ist der Drops nicht ganz gelutscht.
Fazit
Die Zahlen erklären den Einbruch, machen ihn aber nicht automatisch zur Chance. Dafür müssten drei Dinge zusammenkommen: Der übrige Konzern muss weiter wachsen, die Dividende muss zu tragen sein, und Russland muss verloren oder angemessen entschädigt sein. Das ist eine Einordnung und keine Anlageberatung. Ob der Einbruch eine Chance ist, muss jeder Leser für sich entscheiden.
Quellen
- Japan Tobacco, Third Quarter Earnings Report 2026 (29.10.2026)
- Japan Tobacco, 2025 Investor Meeting, Business Plan 2026 (Präsentation, 2026)
- Japan Tobacco, Mitteilung zum Russland-Geschäft (9.11.2026)
- Reuters, „Japan Tobacco nach Beschlagnahmung von Einheiten in Russland den zweiten Tag in Folge am Tageslimit im Minus" (9.11.2026, übersetzt von MarketScreener)
- Kurs 13.11.2026 und Kursverlauf: aktien.guide sowie eigene Berechnung aus Wochenkursen des ADR (Alpha Vantage) und dem Dollar-Yen-Kurs
- Philip Morris International, Geschäftsbericht 10-K für 2025
- Russische Verwaltung von Nestlé und Auchan: Euronews, Swissinfo
Hinweis: Dieser Text dient der allgemeinen Information und ist weder Anlage-, Steuer- noch Rechtsberatung. Kapitalanlagen sind mit Risiken verbunden, bis hin zum Totalverlust.